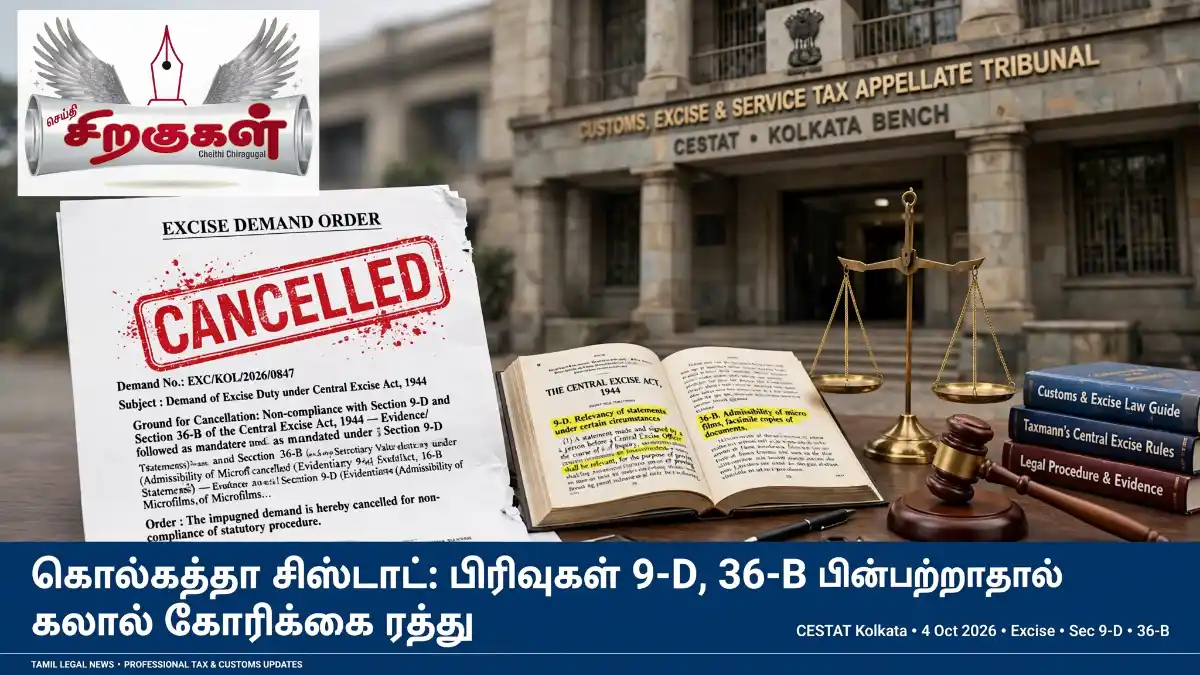
பிரிவு 9-D, 36-B நடைமுறை மீறல்: கொல்கத்தா சிஸ்டாட் கலால் கோரிக்கையை ரத்து செய்தது.
மின்னணுத் தரவு சான்று கலால் வரி வழக்கில் செல்லுமா என்பதை கொல்கத்தா சிஸ்டாட் விளக்கியது. மத்திய கலால் சட்டத்தின் பிரிவுகள் 9-D மற்றும் 36-B பின்பற்றப்படவில்லை. அதனால் அந்தத் தரவை நம்ப முடியாது என்று தீர்ப்பாயம் கூறியது. முழு வரிக் கோரிக்கையும் ரத்தானது. தீர்ப்பு 17 செப்டம்பர் 2026 அன்று வழங்கப்பட்டது. இது சட்டவிரோத ஆதாரம் மீதான முக்கிய தீர்ப்பு.
- வழக்கு: ஜெய் மங்களா ஸ்பாஞ்ச் அயர்ன் (P) லிமிடெட் எதிர் ஆணையர் (CGST).
- தீர்ப்பாயம்: கொல்கத்தா சிஸ்டாட் இரு உறுப்பினர் அமர்வு.
- கோரிக்கைத் தொகை: 4,34,56,993 ரூபாய், வரியும் செஸ்களும் உட்பட.
- வாக்குமூலங்களுக்கு முதன்மை விசாரணையும் குறுக்கு விசாரணையும் நடக்கவில்லை.
- சிபியு மற்றும் பென்-டிரைவ் தரவுக்கு முறையான சோதனை நடைமுறை இல்லை.
- முழுக் கோரிக்கையும் ரத்து செய்யப்பட்டது.
இந்தச் செய்திக்கு ஆதாரம் SCC Times செய்தி ஆகும். அது 1 அக்டோபர் 2026 அன்று வெளியானது. கீழே உள்ள விவரங்கள் அந்தச் செய்தியை மட்டுமே சார்ந்தவை. பொது சட்ட விளக்கங்கள் தனியாகக் குறிக்கப்பட்டுள்ளன.
வழக்கின் பின்னணி
மனுதாரர் ஜெய் மங்களா ஸ்பாஞ்ச் அயர்ன் பிரைவேட் லிமிடெட் நிறுவனம் ஆகும். எதிர்தரப்பு ஆணையர் (CGST) ஆவார். வழக்கு கொல்கத்தா சிஸ்டாட் அமர்வில் விசாரிக்கப்பட்டது.
அமர்வில் இரண்டு உறுப்பினர்கள் இருந்தனர். கே அன்பழகன் தொழில்நுட்ப உறுப்பினர் ஆவார். அசோக் ஜிந்தால் நீதித்துறை உறுப்பினர் ஆவார். இருவரும் இணைந்து தீர்ப்பை வழங்கினர்.
வருவாய்த் துறை ஒரு குற்றச்சாட்டை முன்வைத்தது. நிறுவனம் ஸ்பாஞ்ச் அயர்ன் மற்றும் கரியை மறைவாக வெளியேற்றியதாகக் கூறியது. இது வரி செலுத்தாமல் நடந்ததாகவும் குற்றம்சாட்டியது. இவை அனைத்தும் துறையின் குற்றச்சாட்டுகள் மட்டுமே.
குற்றச்சாட்டின்படி 16,639.63 மெட்ரிக் டன் ஸ்பாஞ்ச் அயர்ன் வெளியேறியது. 15,873.09 மெட்ரிக் டன் கரியும் வெளியேறியதாகக் கூறப்பட்டது. காலம் நவம்பர் 2014 முதல் செப்டம்பர் 2016 வரை ஆகும்.
இதன் அடிப்படையில் 4,34,56,993 ரூபாய் கோரிக்கை வைக்கப்பட்டது. அதில் வரியும் செஸ்களும் அடங்கும். பிரிவு 11-A(4) மற்றும் பிரிவு 11-AC ஆகியவையும் வழக்கில் வந்தன.
வழக்கு விவரம் ஒரே பார்வையில்
| வழக்கு. | ஜெய் மங்களா ஸ்பாஞ்ச் அயர்ன் (P) லிமிடெட் எதிர் ஆணையர் (CGST). |
|---|---|
| தீர்ப்பாயம். | கொல்கத்தா சிஸ்டாட் இரு உறுப்பினர் அமர்வு. |
| உறுப்பினர்கள். | கே அன்பழகன் மற்றும் அசோக் ஜிந்தால். |
| தீர்ப்பு நாள். | 17 செப்டம்பர் 2026. |
| சட்டம். | மத்திய கலால் சட்டம் 1944. |
| பிரிவுகள். | 9-D, 36-B, 11-AC மற்றும் 11-A(4). |
| கோரிக்கை. | 4,34,56,993 ரூபாய். |
| முடிவு. | முழுக் கோரிக்கையும் ரத்து. |
காலவரிசை
- நவம்பர் 2014 முதல் செப்டம்பர் 2016 வரை: குற்றச்சாட்டு காலம்.
- 17 செப்டம்பர் 2026: சிஸ்டாட் தீர்ப்பு.
- 1 அக்டோபர் 2026: SCC Times செய்தி வெளியீடு.
- 04-10-2026: இந்தக் கட்டுரை வெளியீடு.
மின்னணுத் தரவு சான்று கலால் வரி: பிரிவுகள் 9-D மற்றும் 36-B என்ன?
இந்தப் பகுதி பொதுவான சட்ட விளக்கம் ஆகும். இது தீர்ப்பின் சொற்கள் அல்ல. சட்டத்தின் முழு வாசகத்தை எப்போதும் சரிபார்க்க வேண்டும். அதற்கு இந்தியா கோட் இணையதளம் உதவும்.
பிரிவு 9-D பொது விளக்கம்
பிரிவு 9-D வாக்குமூலங்களின் சான்று மதிப்பைப் பற்றியது. அதிகாரிகள் முன் அளிக்கப்பட்ட வாக்குமூலம் தானாகச் சான்றாகாது. அதற்கு ஒரு நடைமுறை உண்டு.
சாட்சியை முதலில் முறையாக விசாரிக்க வேண்டும். அதை முதன்மை விசாரணை என்பர். எதிர்தரப்புக்கு குறுக்கு விசாரணை வாய்ப்பும் தர வேண்டும். சட்டத்தில் சில விதிவிலக்குகளும் உண்டு. அவற்றை ஒவ்வொரு வழக்கிலும் தனியாகப் பார்க்க வேண்டும்.
பிரிவு 36-B பொது விளக்கம்
பிரிவு 36-B மின்னணுப் பதிவுகளைப் பற்றியது. கணினி அச்சுப்பிரதி போன்றவை ஆவணமாக ஏற்கப்பட நிபந்தனைகள் உண்டு. பொதுவாக ஒரு சான்றிதழ் தேவைப்படும்.
தரவு எப்படிப் பெறப்பட்டது என்பதை அது காட்டும். கணினி சரியாக இயங்கியதையும் காட்ட வேண்டும். இந்த நிபந்தனைகள் இல்லையெனில் தரவின் நம்பகத்தன்மை கேள்விக்குரியதாகும்.
பிரிவுகள் 11-A(4) மற்றும் 11-AC பொது விளக்கம்
பிரிவு 11-A(4) நீட்டிக்கப்பட்ட காலத்தில் வரி கோர உதவும். இது பொதுவாக மோசடி அல்லது மறைப்பு குற்றச்சாட்டுகளில் வரும். பிரிவு 11-AC அபராதம் பற்றியது.
இவை இரண்டும் குற்றச்சாட்டை நிரூபிப்பதைச் சார்ந்தவை. ஆதாரம் நிற்காவிட்டால் இவையும் நிற்பது கடினம். இந்த வழக்கில் அடிப்படைக் கோரிக்கையே ரத்தானது.
தீர்ப்பாயம் நிராகரித்த ஆதாரங்கள்
செய்தியின்படி தீர்ப்பாயம் இரண்டு வகை ஆதாரங்களை நிராகரித்தது. முதலாவது வாக்குமூலங்கள் ஆகும். இரண்டாவது கணினியிலிருந்து எடுத்த தரவு ஆகும்.
வாக்குமூலங்கள்
வாக்குமூலங்களுக்கு முதன்மை விசாரணை நடக்கவில்லை. குறுக்கு விசாரணையும் நடக்கவில்லை. அதனால் அவற்றை ஆதாரமாக ஏற்க முடியாது என்று தீர்ப்பாயம் கருதியது.
சிபியு மற்றும் பென்-டிரைவ் தரவு
தரவு சிபியு மற்றும் பென்-டிரைவிலிருந்து பெறப்பட்டது. அதற்கு முறையான சோதனை நடைமுறை பின்பற்றப்படவில்லை. பிரிவு 36-B நிபந்தனைகளும் நிறைவேறவில்லை. எனவே அந்தத் தரவு நிலைக்கவில்லை.
தனிச் சான்று இல்லாதது
வருவாய்த் துறை வேறு உறுதியான சான்று தரவில்லை என்று செய்தி கூறுகிறது. சில விசாரணைகள் நடக்கவில்லை என்றும் அது சுட்டுகிறது. அவற்றின் பட்டியல் இதோ.
- உற்பத்தித் திறன் பற்றிய விசாரணை நடக்கவில்லை.
- வாங்கியவர்கள் பற்றிய விசாரணை நடக்கவில்லை.
- மூலப்பொருள் வழங்குநர்கள் பற்றிய விசாரணை நடக்கவில்லை.
- தொழிலாளர் பற்றிய விசாரணை நடக்கவில்லை.
- மின்சாரப் பயன்பாடு பற்றிய விசாரணை நடக்கவில்லை.
இத்தகைய தனிச் சான்றுகள் இல்லாததால் குற்றச்சாட்டு நிரூபிக்கப்படவில்லை. தீர்ப்பாயம் மறைவாக வெளியேற்றியதாகக் கூறிய குற்றச்சாட்டை நிலைக்காது என்று தீர்மானித்தது. முழுக் கோரிக்கையும் ரத்தானது.
குடிமக்களுக்கு இதன் பொருள் என்ன?
மின்னணுத் தரவு சான்று கலால் வரி தொடர்பான இந்தத் தீர்ப்பு ஒரு முக்கிய நினைவூட்டல் ஆகும். வரி கோரிக்கைக்கு அதிகாரிகள் சட்டப்படி ஆதாரம் காட்ட வேண்டும். வெறும் சந்தேகம் போதாது.
இது தனிநபர்களுக்கும் சிறு தொழில்களுக்கும் பொருந்தும். நோட்டீஸ் வந்தால் பதற்றம் வருவது இயல்பு. ஆனால் ஆதாரத்தின் தரத்தைக் கேள்வி கேட்கும் உரிமை உண்டு.
அதே நேரம் இது எல்லா வழக்குகளுக்கும் தானாகப் பொருந்தாது. இந்த முடிவு இந்த வழக்கின் உண்மைகளைச் சார்ந்தது. வேறு வழக்கில் வேறு சான்றுகள் இருக்கலாம். எனவே தனிப்பட்ட நிலையில் ஆலோசனை அவசியம்.
வணிகர்களும் சிறு தொழில்களும் கற்கக்கூடிய பாடங்கள்
இவை பொதுவான பாடங்கள். இவை சட்ட ஆலோசனை அல்ல. ஒவ்வொரு வணிகமும் தன் நிலையைத் தனியாகப் பார்க்க வேண்டும்.
- நோட்டீஸ் வந்ததும் அதில் குறிப்பிட்ட ஆதாரங்களின் பட்டியலைக் கேளுங்கள்.
- வாக்குமூலம் நம்பப்பட்டிருந்தால் குறுக்கு விசாரணை கோர உரிமை உண்டா என்று பாருங்கள்.
- மின்னணுத் தரவு எப்படிப் பெறப்பட்டது என்ற விவரத்தைக் கேளுங்கள்.
- சான்றிதழ் இணைக்கப்பட்டதா என்பதைச் சரிபாருங்கள்.
- உங்கள் சொந்தப் பதிவேடுகளை ஒழுங்காகப் பராமரியுங்கள்.
- கொள்முதல், விற்பனை, மின்சாரப் பயன்பாடு ஆவணங்களைப் பாதுகாருங்கள்.
- பதில் அளிக்கும் கால அவகாசத்தைத் தவறவிடாதீர்கள்.
நல்ல பதிவேடுகள் உங்கள் பக்க நியாயத்தை வலுப்படுத்தும். அதிகாரிகளின் ஆதாரம் பலவீனமாக இருந்தாலும் உங்கள் ஆவணங்கள் உதவும். இதுபோன்ற வழக்குகளில் ஜிஎஸ்டி வழக்கறிஞர்கள் ஆலோசனை வழங்க முடியும். நிறுவனங்கள் கார்ப்பரேட் சட்ட நிறுவனங்கள் பற்றிய தகவலையும் பார்க்கலாம்.
ஜிஎஸ்டி சட்டத்துடன் ஒப்பீடு (பொது விளக்கம்)
இது பொதுவான கருத்து மட்டுமே. ஜிஎஸ்டி சட்டத்தில் பிரிவு 145 மின்னணுப் பதிவுகளின் ஏற்புடைமையைப் பற்றியது. அங்கும் நிபந்தனைகள் உண்டு. இந்த வழக்கு கலால் சட்டத்தின் கீழ் வந்தது.
எனவே ஜிஎஸ்டி வழக்குகளில் இதே முடிவு வரும் என்று கூற முடியாது. அதிகாரபூர்வ விவரங்களுக்கு மத்திய மறைமுக வரிகள் வாரியத்தின் இணையதளம் மற்றும் சட்ட வாசகங்களுக்கு இந்தியா கோட் தளத்தைப் பார்க்கலாம்.
ஆதாரச் சுமை பற்றிய பொதுக் கருத்து
இது பொதுவான சட்ட விளக்கம் ஆகும். வரி கோரும் துறையே தன் குற்றச்சாட்டை நிரூபிக்க வேண்டும். குறிப்பாக மறைவாக வெளியேற்றியதாகக் கூறும் வழக்குகளில் இது முக்கியம்.
அத்தகைய குற்றச்சாட்டுக்கு வெறும் ஊகம் போதாது. உறுதியான சான்றுகள் தேவை. அவை சட்டப்படி ஏற்கத்தக்கவையாகவும் இருக்க வேண்டும். இல்லையெனில் தீர்ப்பாயம் அவற்றைப் புறக்கணிக்கலாம்.
இந்த வழக்கில் அதுவே நடந்ததாகச் செய்தி கூறுகிறது. வாக்குமூலங்கள் நடைமுறைப்படி சோதிக்கப்படவில்லை. மின்னணுத் தரவும் நடைமுறைப்படி பெறப்படவில்லை. வேறு சான்றும் இல்லை. அதனால் குற்றச்சாட்டு நிலைக்கவில்லை.
சான்றுச் சட்டத்தின் அடிப்படைக் கொள்கையும் இதுவே. ஒரு தகவல் உண்மையாக இருந்தாலும் சரியான வழியில் நிரூபிக்கப்பட வேண்டும். நடைமுறை என்பது வெறும் சம்பிரதாயம் அல்ல. அது நியாயமான விசாரணையின் பகுதி.
நோட்டீஸ் வந்தால் பொதுவான படிகள்
இவை பொதுவான வழிகாட்டுதல்கள் மட்டுமே. உங்கள் வழக்கின் உண்மைகள் வேறுபடலாம். தகுதியான வழக்கறிஞரிடம் கேட்டுச் செயல்படுவது நல்லது.
- முதலில் நோட்டீஸை முழுமையாகப் படியுங்கள்.
- அதில் உள்ள சட்டப் பிரிவுகளையும் கால அளவையும் குறித்துக்கொள்ளுங்கள்.
- நோட்டீஸுடன் இணைக்கப்பட்ட ஆவணங்களின் நகல்களைக் கேளுங்கள்.
- வாக்குமூலங்கள் இருந்தால் அவற்றின் நகல்களைக் கோருங்கள்.
- மின்னணுத் தரவு இருந்தால் அதன் மூலத்தைப் பற்றிக் கேளுங்கள்.
- பதிலை எழுத்து வடிவில் உரிய காலத்துக்குள் அனுப்புங்கள்.
- விசாரணை நாளில் சாட்சிகளைக் குறுக்கு விசாரிக்கக் கோர முடியுமா என்று பாருங்கள்.
இந்த ஒவ்வொரு படியும் உங்கள் உரிமைகளைக் காக்க உதவும். அவசரப்பட்டு எதிலும் கையெழுத்திடாதீர்கள். பதில் தரும் முன் ஆவணங்களை முழுமையாகச் சரிபாருங்கள்.
தீர்ப்பின் வரம்புகள்
இந்தத் தீர்ப்பு ஒரு தீர்ப்பாய அமர்வின் முடிவு ஆகும். இது இந்த வழக்கின் உண்மைகளுக்கு உட்பட்டது. வேறு வழக்கில் சான்றுகள் வேறாக இருக்கலாம். அப்போது முடிவும் வேறாகலாம்.
செய்தியில் முழுத் தீர்ப்பின் வாசகம் இல்லை. அதனால் இங்குள்ள விவரங்கள் செய்தியின் சுருக்கத்தைச் சார்ந்தவை. முழுத் தீர்ப்பைப் படித்தே முடிவுக்கு வர வேண்டும். வருவாய்த் துறையின் அடுத்த நடவடிக்கை பற்றியும் செய்தி எதுவும் கூறவில்லை.
வணிகப் பதிவேடுகளை ஏன் பேண வேண்டும்?
வரிச் சர்ச்சையில் உங்கள் பதிவேடுகளே முதல் பாதுகாப்பு. உற்பத்தி அளவு, கொள்முதல், விற்பனை, மின்சாரப் பயன்பாடு ஆகியவை தொடர்புடையவை. இவற்றை ஒழுங்காக வைத்திருந்தால் குற்றச்சாட்டுக்குப் பதில் சொல்வது எளிது.
மின்னணுப் பதிவுகளையும் காப்புப் பிரதி எடுத்து வையுங்கள். எந்தக் கணினியில் என்ன தரவு உள்ளது என்று அறிந்திருங்கள். அதிகாரிகள் தரவு எடுத்தால் அதன் நகலையும் நடைமுறை விவரத்தையும் கேளுங்கள். இது உங்கள் உரிமையைக் காக்க உதவும்.
ஆவணங்களை முறையாகப் பாதுகாக்கும் முக்கியத்துவம்
இந்தப் பகுதி பொதுவான புரிதலுக்கான விளக்கம் ஆகும். இது தீர்ப்பின் பகுதி அல்ல. எந்த வழக்கிலும் உண்மைகள் மாறுபடும். எனவே வழக்கறிஞரின் ஆலோசனை அவசியம்.
விசாரணை அதிகாரிகள் கவனிக்க வேண்டியவை
விசாரணையில் கணினி அல்லது பென்-டிரைவ் கைப்பற்றப்படலாம். அப்போது அதன் உள்ளடக்கத்தை முறையாகப் பதிவு செய்ய வேண்டும். யார் எடுத்தார் என்பதையும் எழுத வேண்டும். எந்த நாளில் எடுக்கப்பட்டது என்பதும் முக்கியம்.
தரவு மாறாமல் இருப்பதற்கு நம்பகமான முறை தேவை. அதை நிரூபிக்க ஒரு சான்றிதழ் உதவும். அந்தச் சான்றிதழ் இல்லாவிட்டால் தரவின் உண்மைத்தன்மை கேள்விக்குள்ளாகும்.
வரி செலுத்துவோர் கவனிக்க வேண்டியவை
நோட்டீசில் நம்பியுள்ள ஆவணங்களின் பட்டியலைக் கேட்டுப் பெறலாம். அவை எவ்வாறு பெறப்பட்டன என்பதையும் கேட்கலாம். பிரிவுகள் பின்பற்றப்பட்டனவா என்பதை வழக்கறிஞருடன் சரிபார்க்கலாம்.
சாட்சிகளை விசாரிக்கும் வாய்ப்பு கிடைத்ததா என்பதையும் கவனிக்க வேண்டும். அந்த வாய்ப்பு மறுக்கப்பட்டால் அதைப் பதிலில் தெளிவாகக் குறிப்பிடலாம். எழுத்துப்பூர்வப் பதிவு எப்போதும் பாதுகாப்பானது.
நடைமுறை நீதியின் அடிப்படைக் கருத்து
வரி வழக்கிலும் நியாயமான நடைமுறை முக்கியம். குற்றச்சாட்டு மட்டும் போதாது. அதற்கு ஆதாரம் தேவை. அந்த ஆதாரம் சட்டப்படி பெறப்பட வேண்டும்.
துறை எவ்வளவு பெரிய தொகையைக் கோரினாலும் இந்த விதி பொருந்தும். சான்றுச் சட்ட நடைமுறைகள் வெறும் சம்பிரதாயம் அல்ல. அவை நீதியின் பாதுகாப்பு வேலி ஆகும். இந்தத் தீர்ப்பு அதை மீண்டும் நினைவூட்டுகிறது.
இறுதியில் மேல்முறையீட்டு வாய்ப்பு உள்ளதா என்பதைச் செய்தி கூறவில்லை. எனவே அதைப் பற்றி எந்த முடிவுக்கும் வர முடியாது. அடுத்த நிலை இருந்தால் அதற்கான தகவல் வெளியாகும் வரை காத்திருக்கலாம்.
வழக்கறிஞர்களுக்கான பொதுக் குறிப்புகள்
இத்தகைய வழக்குகளில் ஆவணங்களின் வரிசையைக் கவனமாகப் படிக்க வேண்டும். ஒவ்வொரு சான்றும் எப்போது, யாரால் பெறப்பட்டது என்று பார்க்க வேண்டும். சட்டப் பிரிவின் நிபந்தனைகள் நிறைவேறினவா என்றும் சரிபார்க்க வேண்டும்.
மின்னணுத் தரவு சான்று கலால் வரி வழக்குகளில் இந்த அணுகுமுறை பயன்படலாம். ஆனால் ஒவ்வொரு வழக்கும் தனித்தன்மை கொண்டது. இந்தத் தீர்ப்பை அப்படியே பொருத்த முடியாது. உண்மைகளை ஒப்பிட்டு மட்டுமே பயன்படுத்த வேண்டும்.
இதையும் படியுங்கள்
அடிக்கடி கேட்கப்படும் கேள்விகள்
மின்னணுத் தரவு சான்று கலால் வரி வழக்கில் எப்போது செல்லாது?
இந்த வழக்கில் பிரிவுகள் 9-D மற்றும் 36-B பின்பற்றப்படவில்லை. அதனால் தரவு வரிக் கோரிக்கையைத் தாங்காது என்று தீர்ப்பாயம் கூறியது. இது ஒவ்வொரு வழக்கின் உண்மைகளையும் பொறுத்தது.
பிரிவு 9-D எதைப் பற்றியது?
இது ஒரு பொது விளக்கம். பிரிவு 9-D வாக்குமூலங்களின் சான்று மதிப்பைப் பற்றியது. வாக்குமூலம் அளித்தவரை முறையாக விசாரிக்க வேண்டும். குறுக்கு விசாரணை வாய்ப்பும் தர வேண்டும்.
பிரிவு 36-B எதைப் பற்றியது?
இது ஒரு பொது விளக்கம். பிரிவு 36-B மின்னணுப் பதிவுகளை ஆவணமாக ஏற்பதற்கான நிபந்தனைகளைக் கூறுகிறது. தரவு எப்படிப் பெறப்பட்டது என்பதை நிரூபிக்க வேண்டியது முக்கியம்.
இந்தத் தீர்ப்பால் மொத்த கோரிக்கையும் ரத்தானதா?
ஆம். செய்தியின்படி 4,34,56,993 ரூபாய் கோரிக்கை முழுவதும் ரத்து செய்யப்பட்டது. மறைவாக வெளியேற்றியதாகக் கூறிய குற்றச்சாட்டும் நிலைக்கவில்லை.
வருவாய்த் துறை மேல்முறையீடு செய்ததா?
செய்தியில் அது குறிப்பிடப்படவில்லை. அதனால் அதுபற்றி எதுவும் உறுதியாகக் கூற முடியாது. மேல்முறையீட்டு விவரங்களை அதிகாரபூர்வ ஆவணங்களில் பார்க்கலாம்.
சிறு வணிகர்கள் என்ன செய்ய வேண்டும்?
நோட்டீஸ் வந்ததும் ஆவணங்களைப் பாதுகாக்க வேண்டும். எந்த ஆதாரத்தை நம்பி கோரிக்கை வைக்கப்பட்டது என்று கேட்க வேண்டும். பிறகு தகுதியான வழக்கறிஞரிடம் ஆலோசனை பெறலாம்.
ஜிஎஸ்டி சட்டத்திலும் இதே கருத்து உண்டா?
இது பொது விளக்கம் மட்டுமே. ஜிஎஸ்டி சட்டத்தில் பிரிவு 145 மின்னணுப் பதிவுகளின் ஏற்புடைமையைப் பேசுகிறது. இந்த வழக்கு ஜிஎஸ்டி பற்றியது அல்ல. சட்டப் பிரிவுகளை இந்தியா கோட் தளத்தில் சரிபார்க்கவும்.
வாக்குமூலம் மட்டுமே இருந்தால் வரி கோர முடியுமா?
இது பொது விளக்கம். வாக்குமூலத்தை முறையாகச் சோதிக்காவிட்டால் அதன் சான்று மதிப்பு குறையும். இந்த வழக்கில் முதன்மை விசாரணையும் குறுக்கு விசாரணையும் நடக்கவில்லை என்று செய்தி கூறுகிறது.
தரவு பறிமுதல் செய்யப்பட்டால் என்ன கேட்க வேண்டும்?
தரவு எப்படிப் பெறப்பட்டது என்ற விவரத்தைக் கேட்கலாம். அதன் நகலையும் சான்றிதழையும் கோரலாம். இது பொதுவான ஆலோசனை மட்டுமே. வழக்கறிஞரிடம் உறுதிசெய்யுங்கள்.
முடிவுரை
கொல்கத்தா சிஸ்டாட் தீர்ப்பு ஒரு தெளிவான செய்தியைத் தருகிறது. மின்னணுத் தரவு சான்று கலால் வரி வழக்கில் நிற்க வேண்டுமெனில் சட்ட நடைமுறை பின்பற்றப்பட வேண்டும். பிரிவுகள் 9-D மற்றும் 36-B அதற்கான அடிப்படை.
இந்த வழக்கில் வாக்குமூலங்களும் மின்னணுத் தரவும் நிராகரிக்கப்பட்டன. வேறு தனிச் சான்றும் இல்லை. அதனால் முழுக் கோரிக்கையும் ரத்தானது. இது தீர்ப்பாயத்தின் முடிவு பற்றிய செய்தி மட்டுமே.
இது பொதுத் தகவலுக்காக மட்டுமே, சட்ட ஆலோசனை அல்ல. உங்கள் வழக்குக்கு தகுதியான வழக்கறிஞரை அணுகுங்கள்.
Rajendra Law Office LLP, சென்னை. வரி மற்றும் வணிகச் சட்ட வழக்குகளில் ஆலோசனை பெறலாம். தொலைபேசி: 9994287060. இணையதளம்: rajendralawoffice.com.
தையல் கலை கற்க விரும்புவோர் தையல் பயிற்சி வகுப்பு பக்கத்தைப் பார்க்கலாம்.
எழுதியவர்: Adv Saravvanan R, Rajendra Law Office LLP, சென்னை. மூலம்: SCC Times.